E-mail: info@gem-cablesolution.com
 Address: No.8 Yuefeng Rd, High Tech Zone, Dongtai, Jiangsu, Čína | No.109 Qilin East Rd, Daning, Humen, Dongguan, Guangdong, China.
 English
 中文简体


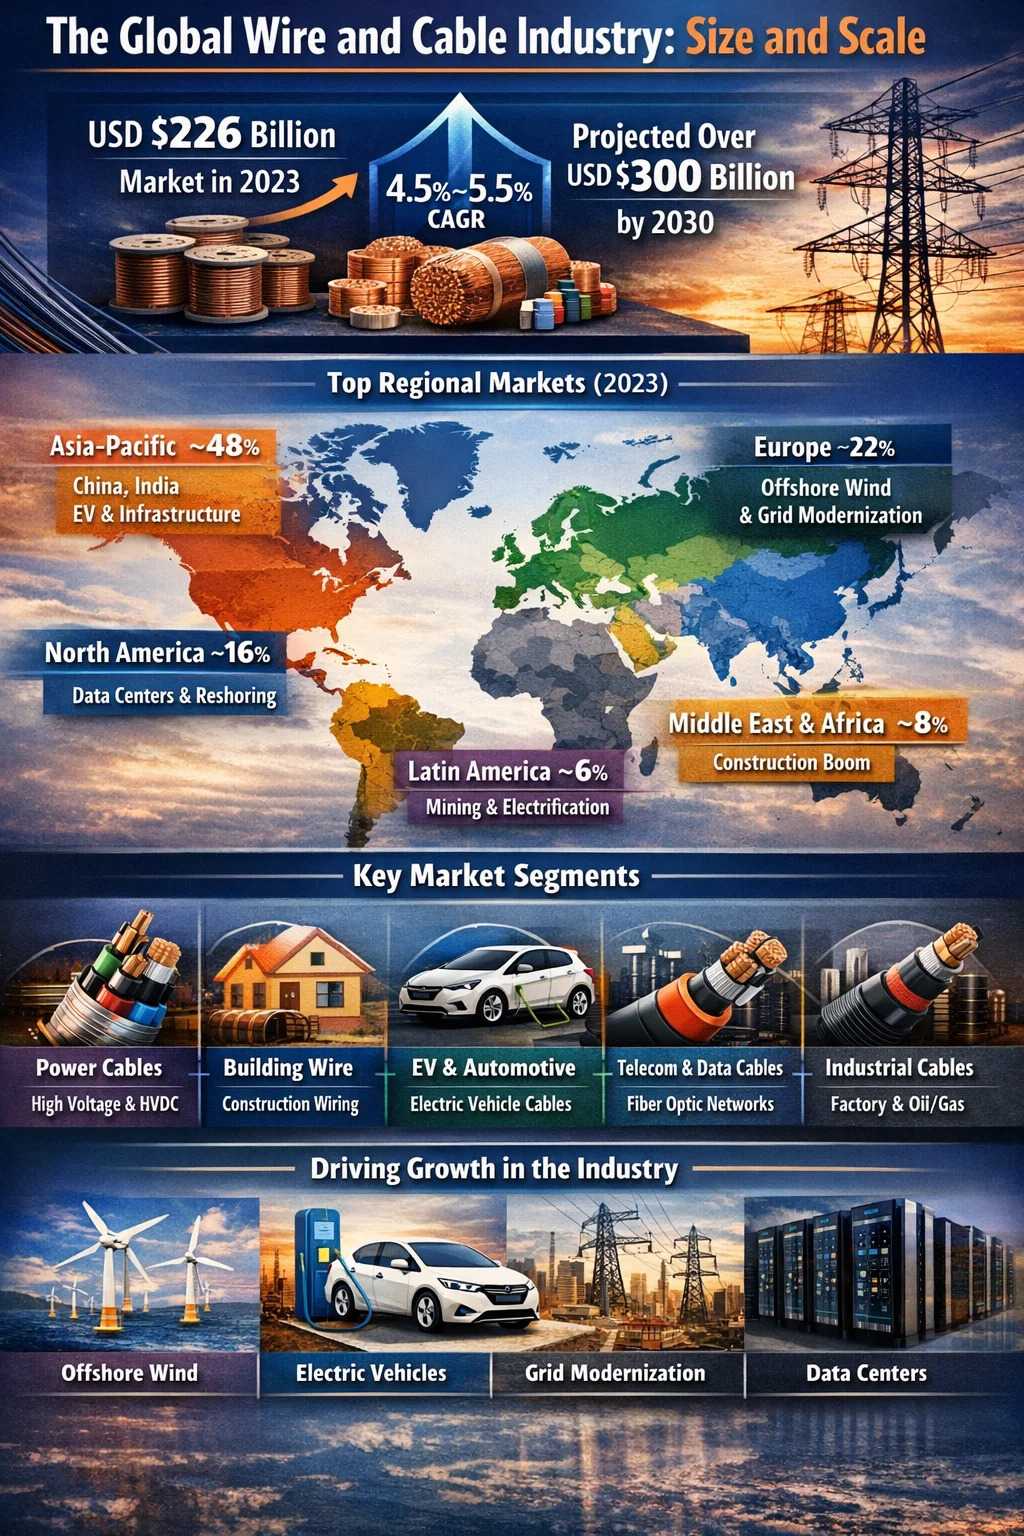
Globálny priemysel drôtov a káblov: Veľkosť a rozsah
Priemysel drôtov a káblov je jedným z najväčších výrobných odvetví na svete. Globálny trh s drôtmi a káblami bol v roku 2023 ocenený na približne 226 miliárd USD Analytici predpokladajú, že do roku 2030 prekoná 300 miliárd USD, pričom bude rásť zloženou ročnou mierou rastu (CAGR) okolo 4,5 % až 5,5 % v závislosti od segmentu. Vďaka tomuto rozsahu je toto odvetvie porovnateľné z hľadiska príjmov s globálnym sektorom polovodičových zariadení a je výrazne väčšie ako mnohé iné známe výrobné odvetvia.
Fyzicky povedané, priemysel ročne vyrába stovky miliónov kilometrov drôtov a káblov. Jedna veľká linka na extrudovanie drôtov a káblov bežiaca rýchlosťou 1 000 metrov za minútu na produkte malého rozchodu môže vyrobiť viac ako 500 000 kilometrov izolovaného drôtu za jediný rok. Už samotné množstvo spracovaného materiálu – meď, hliník, PVC, XLPE, PE, zlúčeniny LSZH – je ohromujúce. Samotná spotreba medi v drôtovom a káblovom priemysle predstavuje zhruba 60 % až 65 % celkového globálneho dopytu po rafinovanej medi , čo v roku 2023 predstavovalo približne 15 miliónov metrických ton z celosvetového celkových približne 25 miliónov metrických ton.
regiónálne členenie: Ktoré trhy dominujú
Priemysel drôtov a káblov nie je celosvetovo rozmiestnený rovnomerne. Výroba a spotreba sú silne sústredené v malom počte regiónov, pričom ázijsko-pacifický región vedie s veľkým náskokom.
| Region | Odhadovaný podiel na trhu (2023) | Kľúčový hnací motor rastu | Predpokladaná CAGR (2024 – 2030) |
|---|---|---|---|
| Ázijsko-pacifický región | ~48 % | Čínska infraštruktúra, urbanizácia Indie, výroba elektromobilov | 5,5 % – 6,5 % |
| Európe | ~22 % | Veterná energia na mori, modernizácia siete, prijatie EV | 4,0 % – 5,0 % |
| Severná Amerika | ~16 % | Gridové investície, dátové centrá, reshoring výroby | 4,0 % – 4,8 % |
| Stredný východ a Afrika | ~8% | Stavebný boom, rozširovanie energetickej infraštruktúry | 5,0 % – 6,0 % |
| Latinská Amerika | ~6% | Projekty elektrifikácie, káble banského priemyslu | 3,5 % – 4,5 % |
Samotná Čína predstavuje približne 35 % celosvetovej výroby drôtov a káblov , poháňaný jej rozsiahlym programom rozširovania elektrickej siete, výstavbou nehnuteľností a infraštruktúry a jej postavením ako najväčší svetový trh s elektromobilmi. Čínski výrobcovia drôtov a káblov – vedení spoločnosťami ako Hengtong Group, Zhongtian Technology a Baosheng Science and Technology – sa rýchlo rozrástli a teraz konkurujú globálne, vrátane projektov podmorských káblov v juhovýchodnej Ázii a Afrike.
V Európe je trh definovaný produktmi vysokej špecifikácie pre veternú energiu na mori, prenos vysokonapäťového jednosmerného prúdu (HVDC) a požiarne bezpečné stavebné káble podľa nariadenia EÚ o stavebných výrobkoch. Európski výrobcovia káblov ako Prysmian (Taliansko), Nexans (Francúzsko) a NKT (Dánsko/Nemecko) značne investovali do kapacity podmorských káblov a prevádzkujú linky na extrudovanie drôtov a káblov schopné vyrábať káble pri napätí až 525 kV HVDC.
Rozdelenie trhu s drôtmi a káblami podľa segmentov
Priemysel drôtov a káblov nie je jednotný homogénny trh. Je rozdelená do niekoľkých odlišných segmentov, z ktorých každý má svoju vlastnú dynamiku, technologické požiadavky a mieru rastu. Pochopenie týchto segmentov je nevyhnutné pre každého, kto hodnotí, kam smeruje dopyt po zariadení na extrudovanie drôtov a káblov.
Napájacie káble (prenos a rozvod)
Ide o najväčší samostatný segment, ktorý predstavuje približne 35 % až 40 % celkového trhu s drôtmi a káblami podľa hodnoty . Silové káble vedú elektrickú energiu z výrobných zdrojov ku koncovým spotrebiteľom cez prenosové siete (prevádzkové pri 66 kV až 500 kV a viac) a distribučné siete (typicky 1 kV až 33 kV). Globálny tlak na nahradenie starnúceho nadzemného vedenia podzemnými káblami, prepojenie pobrežných veterných elektrární a rozšírenie HVDC spojení medzi krajinami udržuje silný dopyt. Nevybavené objednávky spoločnosti Prysmian na vysokonapäťové a podmorské káble presiahli v posledných rokoch 15 miliárd EUR, čo ilustruje, ako ďaleko je dopyt v porovnaní s inštalovanou výrobnou kapacitou.
Budovanie drôtových a elektroinštalačných systémov
Stavebný drôt – vodiče s izoláciou z PVC alebo XLPE používané v bytovej a komerčnej výstavbe – sú segmentom s najvyšším objemom z hľadiska celkovej dĺžky vyrobeného kábla. Tento segment je úzko spätý so stavebnou činnosťou. Len v Spojených štátoch presahuje trh so stavebnými drôtmi 10 miliárd USD ročne. Produkty ako THHN/THWN (dimenzované do 90 °C vo vlhkom prostredí), NM-B (Romex) a pancierový kábel (kábel MC) sa vyrábajú na vysokorýchlostných jednozávitovkových drôtových a káblových extrudérových linkách, ktoré môžu pracovať rýchlosťou nad 500 metrov za minútu.
Automobilový a EV Wire
Segment automobilových drôtov rastie rýchlejšie ako takmer ktorýkoľvek iný. Tradičný automobilový drôt – tenkostenné medené vodiče izolované PVC alebo XLPE zviazané do káblových zväzkov – sa rozširujú o vysokonapäťové káble pre batériové elektrické vozidlá. Tieto vysokonapäťové káble fungujú pri 400 V až 800 V jednosmernom prúde, vyžadujú špecializované systémy tienenia a izolácie a musia spĺňať náročné tepelné a mechanické výkonové normy. Globálny trh s káblovými zväzkami pre automobilový priemysel bol v roku 2023 ocenený na viac ako 50 miliárd USD a významná časť tohto rastu priamo súvisí so zvýšeným obsahom káblov na vozidlo poháňané elektrifikáciou.
Telekomunikačné a dátové káble
Tento segment zahŕňa káble z optických vlákien, štruktúrovanú kabeláž (Cat 6, Cat 6A, Cat 8 pre dátové centrá), koaxiálne káble a LAN káble. Globálne nasadenie káblov z optických vlákien sa prudko zrýchľuje , poháňaný programami FTTH (fiber to the home) v Ázii a Európe a výstavbou hyperškálových dátových centier na celom svete. Samotný program US Broadband Equity, Access, and Deployment (BEAD) vyčlenil 42,5 miliardy USD na rozšírenie širokopásmového pripojenia, z čoho významná časť financuje zavádzanie optických káblov. Drôtové a káblové extrudérové linky na sekundárne poťahovanie optických vlákien a výrobu vyrovnávacích rúrok musia dosahovať extrémne tesné rozmerové tolerancie – zvyčajne ± 0,005 mm – pri rýchlosti linky až 300 metrov za minútu.
Priemyselné a prístrojové káble
Priemyselné káble pre továrne, ropné a plynárenské plošiny, banské prevádzky a spracovateľské závody predstavujú vysoko špecializovaný a vysoko hodnotný segment. Tieto káble zahŕňajú káble podnosov, káble prístrojov, predlžovacie káble termočlánkov, káble meničov s premenlivou frekvenciou (VFD) a káble odolné voči výbuchu pre nebezpečné miesta. Okraje v tomto segmente sú podstatne vyššie ako v prípade drôtu na výrobu komodít a konfigurácie extrudéra drôtu a kábla, ktoré sa tu používajú, často obsahujú viaceré krížové hlavy na nanášanie štítov, výplní a vonkajších plášťov vo viacerých priechodoch.
Čo je hnacím motorom rastu v odvetví drôtov a káblov
Trajektória rastu odvetvia v nasledujúcom desaťročí je formovaná niekoľkými štrukturálnymi silami, ktoré sa zásadne líšia od typického dopytu poháňaného stavebnými cyklami v minulosti.
Prechod energie a veterná energia na mori
Posun od fosílnych palív k obnoviteľným zdrojom energie je dnes možno najsilnejšou hnacou silou v odvetví drôtov a káblov. Samotný vietor na mori si vyžaduje obrovské množstvo káblov. Typická pobrežná veterná farma s výkonom 1 GW vyžaduje približne 600 až 800 kilometrov medzipoľových káblov (33 kV) a 100 až 200 kilometrov exportných káblov (132 kV až 400 kV). Európa má v súčasnosti nainštalovanú viac ako 30 GW veternej kapacity na mori a má ciele presahujúce 300 GW do roku 2050. Každý gigawatt kapacity veternej energie na mori spotrebuje približne 1 000 metrických ton káblovej izolačnej zmesi spracovanej prostredníctvom špecializovaných systémov na extrudovanie drôtov a káblov.
Prenikanie do elektrických vozidiel
Prijatie elektromobilov dramaticky pretvára segment automobilového drôtu. Okrem samotného vozidla si infraštruktúra nabíjania vyžaduje značné investície do káblov. Jedna jednosmerná rýchlonabíjacia stanica s výkonom od 150 kW do 350 kW vyžaduje hrubé, flexibilné, kvapalinou chladené káble, ktoré by sa ešte pred piatimi rokmi považovali za exotické špeciálne produkty. Keďže celosvetový predaj elektromobilov sa blíži k desiatkam miliónov kusov ročne, dopyt po vysokovýkonných drôtoch a kábloch – a kapacita extrudovania na ich výrobu – v tejto oblasti každoročne rastie dvojciferným tempom.
Globálna modernizácia siete
Veľká časť svetovej elektrickej prenosovej infraštruktúry bola vybudovaná v 60. a 70. rokoch 20. storočia a teraz je na konci svojej projektovanej životnosti. Odhaduje to Medzinárodná energetická agentúra (IEA). Globálne investície do siete musia do roku 2030 dosiahnuť 600 miliárd USD ročne na podporu energetickej transformácie – viac ako dvojnásobok súčasnej ročnej úrovne investícií. Podstatná časť týchto investícií je do káblov: podzemné rozvodné káble nahrádzajúce vzdušné vedenia, nové prenosové koridory a cezhraničné prepojenia.
Dátové centrá a digitálna infraštruktúra
Hyperškálové dátové centrá budované na podporu pracovných záťaží AI a cloud computingu spotrebúvajú mimoriadne množstvo napájacích a signálových káblov. Jedno veľké zariadenie dátového centra si môže vyžadovať milióny metrov štruktúrovanej kabeláže, tisíce metrov strednonapäťového napájacieho kábla na napájanie a značné dĺžky kábla z optických vlákien pre interné a externé pripojenie. S viac ako 300 hyperškálovými dátovými centrami, ktoré sa v súčasnosti celosvetovo stavajú, len tento segment pridáva zmysluplný objem dopytu po drôtoch a kábloch.
Urbanizácia na rozvíjajúcich sa trhoch
V Indii, juhovýchodnej Ázii, Afrike a na Strednom východe vytvára rýchla urbanizácia trvalý základný dopyt po budovaní drôtov, distribučných káblov a telekomunikačných káblov. Samotný trh s drôtmi a káblami v Indii bol v roku 2023 ocenený na približne 15 miliárd USD a očakáva sa, že do roku 2030 porastie o viac ako 10 % CAGR, čo bude poháňané ambicióznymi vládnymi programami elektrifikácie, iniciatívami inteligentných miest a rozširujúcim sa výrobným sektorom. To spustilo vlnu investícií do zariadení na extrudovanie drôtov a káblov zo strany indických výrobcov, ktorí chcú rozšíriť kapacitu a upgradovať zo starších strojov na rýchlejšie a presnejšie moderné zariadenia.
The Extrudér drôtov a káblov Trh v rámci širšieho priemyslu
Trh s extrudérmi drôtov a káblov – strojové zariadenia používané na nanášanie izolácie a opláštenia vodičov – je významnou podskupinou širšieho trhu s drôtovými a káblovými zariadeniami. Globálny trh s drôtenými a káblovými strojmi (vrátane nielen extrudérov, ale aj splietacích strojov, pancierovacích liniek, testovacích zariadení a bubnových navíjačiek) bol ocenený na približne 4 až 5 miliárd USD ročne . Z toho extrúzne zariadenia predstavujú najväčšiu kategóriu jednotlivých zariadení.
Dopyt po drôtových a káblových extrudérových systémoch úzko sleduje trendy kapitálových výdavkov v odvetví výroby káblov. Keď sa dopyt po kábloch zvýši – ako je tomu od roku 2021 v dôsledku pobrežných veterných, EV a investícií do siete – výrobcovia káblov reagujú objednaním nových vytláčacích liniek. Dodacie lehoty pre špičkové linky na extrudovanie drôtov a káblov od európskych výrobcov, ako sú Maillefer (Nextrom), Troester a Rosendahl, sa v niektorých prípadoch predĺžili na 18 až 24 mesiacov v dôsledku silného príjmu objednávok.
Kľúčoví výrobcovia drôtových a káblových extrudérov a ich oblasti záujmu
- Maillefer (Nextrom, Fínsko/Švajčiarsko): Špecializuje sa na linky na vytláčanie vysokonapäťových káblov, zariadenia na výrobu optických vlákien a sieťovacie systémy. Ich technológia CV trubíc pre izoláciu XLPE je všeobecne považovaná za vedúcu v odvetví.
- Troester (Nemecko): Známy pre vysoko presné jednoduché a trojité koextrúzne hlavy pre káble stredného a vysokého napätia, ako aj linky na vulkanizáciu gumových káblov pre banské a priemyselné aplikácie.
- Rosendahl Nextrom (Rakúsko): Poskytuje kompletné linky na vytláčanie drôtov a káblov vrátane systémov odvíjania, extrudéra, chladenia, merania a navíjania integrovaných s digitálnym riadením procesu. Pevná v izolácii medeného drôtu a sekundárnom povlaku z optických vlákien.
- Davis-Standard (USA): Popredný severoamerický dodávateľ systémov na vytláčanie drôtov a káblov na výrobu drôtov, spojovacích drôtov a koaxiálnych káblov so silnou inštalovanou základňou medzi výrobcami káblov v USA a Latinskej Amerike.
- Čínski výrobcovia (Dalian Rubber & Plastics Machinery, Zhoushan Jwell): Konkurujte agresívne cenou v segmente strednej úrovne a dodávajte stroje na extrudovanie drôtov a káblov výrobcom v Ázii, na Strednom východe a v Afrike, ktorí potrebujú spoľahlivý výkon pri nižších kapitálových nákladoch ako európske alternatívy.
Výber dodávateľa extrudéra drôtov a káblov často odráža typ produktu a úroveň kvality, na ktorú sa výrobca káblov zameriava. Výrobcovia drôtu na výrobu komodít sa môžu rozhodnúť pre extrudéry vyrobené v Číne, aby minimalizovali kapitálové výdavky, zatiaľ čo výrobcovia podmorských káblov, automobilových vysokonapäťových káblov alebo leteckých drôtov vždy investujú do európskych alebo japonských zariadení, aby dosiahli stabilitu procesu a sledovateľnosť dokumentácie, ktorú ich zákazníci vyžadujú.
Dodávka surovín: Meď, hliník a polymérne zlúčeniny
Priemysel drôtov a káblov je hlboko závislý od dodávok a cien kľúčových surovín. Náklady na medené a hliníkové vodiče zvyčajne tvoria 50 % až 70 % z celkových nákladov na hotový kábel , čo znamená, že výkyvy cien surovín majú veľký vplyv na príjmy a marže priemyslu.
Závislosť od medi a volatilita cien
Meď je preferovaný vodičový materiál pre väčšinu drôtových a káblových aplikácií vďaka svojej vynikajúcej vodivosti (okolo 58 MS/m oproti hliníku 37 MS/m). Ceny medi sú však veľmi nestále, pohybujú sa od približne 6 000 USD za metrickú tonu v roku 2020 až po viac ako 10 000 USD za metrickú tonu počas období špičky dopytu. Táto volatilita sa prenáša do cien káblov, vďaka čomu sú údaje o príjmoch odvetvia citlivé na cykly komodít spôsobom, ktorý skresľuje jednoduché medziročné porovnania. Mnohí veľkí výrobcovia káblov zabezpečujú medenú expozíciu prostredníctvom termínovaných zmlúv a udržiavajú zmluvy so zákazníkmi, ktoré obsahujú doložky o úprave ceny medi.
Dodávka polymérnych zlúčenín
Izolačné a opláštovacie materiály spracované prostredníctvom systémov vytláčania drôtov a káblov — zmesi PVC, XLPE, PE, LSZH zmesi — sú dodávané globálnou sieťou špeciálnych miešačov. Medzi hlavných dodávateľov patria Borealis, Dow Chemical, Hanwha Solutions a Sinopec. Prerušenie dodávateľského reťazca, ku ktorému došlo v rokoch 2020 – 2022, môže výrobcom káblov spôsobiť značné oneskorenie výroby a zvýšenie nákladov. Rastúci dopyt po zmesiach LSZH, poháňaný sprísňovaním predpisov o požiarnej bezpečnosti na celom svete, prinútil výrobcov zmesí investovať do nových kapacít, aby udržali krok.
Hliník ako náhrada medi
V segmentoch, kde sú váha a náklady rozhodujúce – nadzemné prenosové vedenia, rozvodné káble s veľkým prierezom a na niektorých trhoch stavebné drôty – sú namiesto medených vodičov špecifikované hliníkové vodiče. Hliník predstavuje približne jednu tretinu nákladov a jednu tretinu hmotnosti medi na jednotku dĺžky (hoci s nižšou vodivosťou na jednotku prierezu). Konfigurácie extrudéra drôtu a kábla a konfigurácie lisovacej hlavy používané pre hliníkové vodiče vyžadujú úpravy v porovnaní s meďou, pretože mäkší hliníkový povrch je náchylnejší na poškriabanie a vyžaduje rôzne teploty predhrievania krížovej hlavy, aby sa dosiahla dobrá priľnavosť izolácie.
Kapacitné obmedzenia a investičný cyklus vo výrobe káblov
Jednou z najdôležitejších dynamiky, ktorá v súčasnosti formuje drôtový a káblový priemysel, je to, že dopyt v kľúčových rastových segmentoch – najmä po kábloch pre veternú energiu na mori, kábloch HVDC a vysokonapäťových kábloch pre elektromobily – prekročil výrobné kapacity. Nejde o krátkodobú nerovnováhu. Vybudovanie novej továrne na vysokonapäťové káble alebo výrazné rozšírenie existujúcej trvá od investičného rozhodnutia po plnú výrobu tri až päť rokov a samotné uvedenie novej linky na extrudovanie drôtov a káblov pre vysokonapäťové produkty do prevádzky je 12 až 24-mesačný proces.
Prysmian, Nexans, NKT a LS Cable oznámili veľké programy rozšírenia kapacity. Prysmian investuje do roku 2027 viac ako 1 miliardu EUR do nových a rozšírených zariadení špeciálne pre vysokonapäťové a podmorské káble. NKT stavia v Nemecku novú továreň zameranú na pobrežné veterné káble. Tieto investície zahŕňajú nielen budovy a infraštruktúru, ale aj účelové linky na extrudovanie drôtov a káblov schopné trojnásobnej koextrúzie systémov XLPE pri napätí až 525 kV.
Nevybavené objednávky na vysokonapäťové káble u popredných výrobcov dosiahli v niektorých prípadoch štyri až šesť rokov , čo znamená, že dnes objednané káble možno doručia až v rokoch 2028 až 2030. Táto bezprecedentná situácia odzrkadľuje tak rozsah investícií do energetickej transformácie, ako aj štrukturálne ťažkosti rýchleho rozšírenia kapitálovo náročného a technicky náročného výrobného procesu.
Zamestnanosť a hospodársky vplyv odvetvia drôtov a káblov
Priemysel drôtov a káblov zamestnáva státisíce ľudí na celom svete v rámci výrobných, inžinierskych, predajných, inštalačných a podporných funkcií. Len v Spojených štátoch zamestnáva sektor výroby drôtov a káblov približne 70 000 až 80 000 ľudí priamo , pričom mnohé ďalšie sa používajú v súvisiacich operáciách ťahania drôtov, medených tyčí a zmesí. V Európe medzi hlavných zamestnávateľov patria Prysmian a Nexans, z ktorých každý zamestnáva viac ako 25 000 ľudí na celom svete.
Ekonomický multiplikačný efekt je významný. Linka na extrudovanie drôtov a káblov vo výrobe vyžaduje operátorov, procesných inžinierov, technikov kvality, elektrikárov a mechanikov údržby, pracovníkov logistiky a tímy predaja a služieb zákazníkom. Stredne veľký závod na výrobu káblov s 10 až 15 vytláčacími linkami by mohol priamo zamestnávať 200 až 500 ľudí s dodatočným nepriamym zamestnaním v miestnych dodávateľských reťazcoch pre medené tyče, polymérne zlúčeniny, pancier z oceľového drôtu, káblové bubny a obalové materiály.
Obnovenie výroby drôtov a káblov – najmä v Spojených štátoch a Európe – sa stáva politickou prioritou, keďže vlády uznávajú, že kapacita domácej výroby káblov je strategicky dôležitá pre energetickú transformáciu a bezpečnosť národnej siete. Niekoľkí výrobcovia káblov v USA oznámili investície do nových závodov alebo rozšírenia, pričom výslovne uviedli potrebu dodávať domácu obnoviteľnú energiu a projekty modernizácie siete káblom vyrobeným na miestnej úrovni, čím sa znižuje závislosť od dovozu.
Technologické trendy pretváranie výroby drôtov a káblov
Okrem surového rastu objemu je priemysel drôtov a káblov formovaný technologickými zmenami, ktoré ovplyvňujú to, aké produkty sa vyrábajú, ako sa vyrábajú a aké zariadenia sú potrebné na ich výrobu.
Digitalizácia extrúznych liniek
Moderné systémy extrudérov drôtov a káblov sú čoraz viac integrované s platformami digitálneho riadenia procesov. Dátová konektivita OPC-UA, inline röntgenové a laserové meranie so spätnou väzbou v uzavretej slučke a integrácia MES umožňujú výrobcom sledovať každý vyrobený meter kábla s úplnou sledovateľnosťou procesu. Nie je to len výhoda riadenia kvality – stáva sa komerčnou požiadavkou, najmä v prípade káblov určených pre veterné alebo jadrové aplikácie na mori, kde regulátori požadujú zdokumentované procesné záznamy počas životnosti zariadenia.
Nové izolačné materiály a požiadavky na vyššie napätie
Tlak na vyššie prenosové napätie (na zníženie strát odporu na dlhé vzdialenosti) a vývoj technológie HVDC poháňajú dopyt po nových izolačných materiáloch a presnejších procesoch vytláčania. DC-XLPE – polyetylén vyvinutý špeciálne pre aplikácie HVDC – vyžaduje ultračisté podmienky spracovania a extrémne presné riadenie hrúbky steny, pretože jednosmerné elektrické polia interagujú s defektmi izolácie inak ako striedavé polia. Systémy extrudérov drôtov a káblov používané na výrobu káblov HVDC musia dodržiavať normy čistoty, ktoré sa v niektorých ohľadoch približujú normám výroby polovodičov.
Recyklácia a tlaky obehovej ekonomiky
Regulačný tlak na bezhalogénové a recyklovateľné káblové materiály celosvetovo narastá. Nariadenie EÚ o ekodizajne a rámce rozšírenej zodpovednosti výrobcu začínajú ovplyvňovať dizajn káblov a výber materiálov. To vytvára dopyt po nových zmesiach, ktoré možno spracovať na existujúcom zariadení na extrudovanie drôtov a káblov, pričom spĺňajú výkonnostné štandardy aj požiadavky na recyklovateľnosť po skončení životnosti – technicky náročná kombinácia, ktorá poháňa značné investície do výskumu a vývoja v celom dodávateľskom reťazci.
 Súvisiace Produkty